寶寶出生後,很多爸媽最有感的改變之一就是:
明明收入沒有突然變少,卻常常覺得錢變得不夠用。 🥹💸
原因其實很簡單。
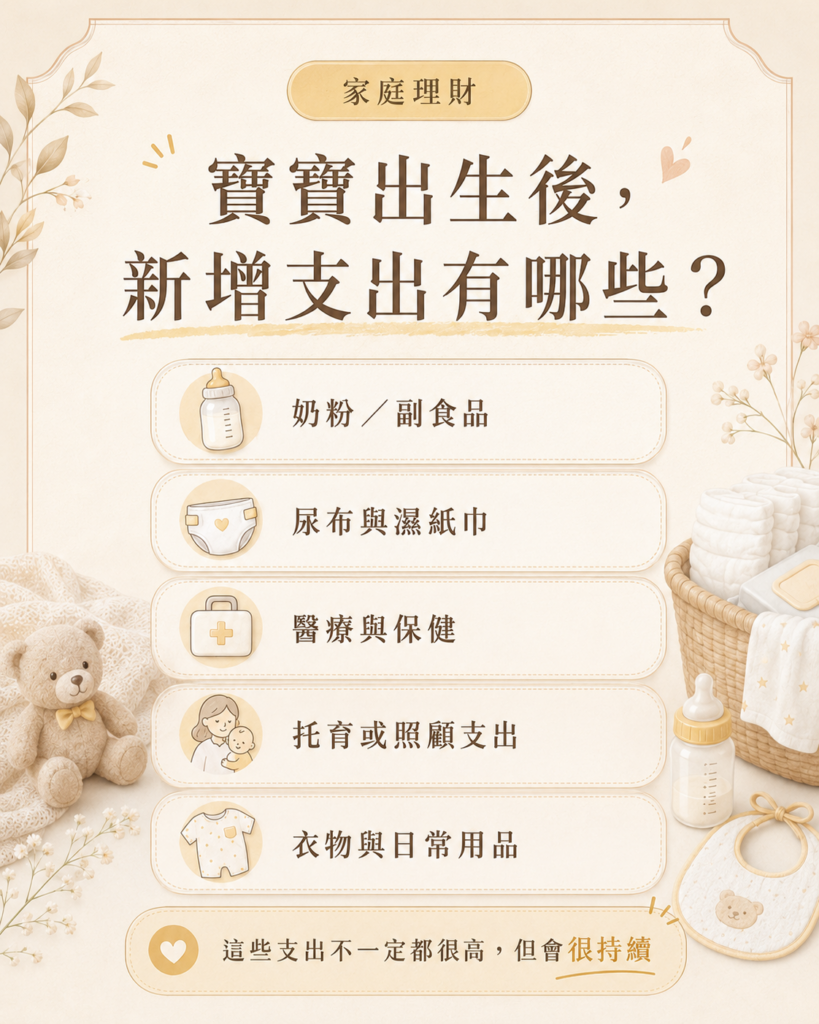
有了寶寶之後,家庭不只是「多一個人吃飯」,而是會多出一整組新的持續性支出,例如:
- 奶粉、副食品
- 尿布、濕紙巾
- 醫療與保健
- 托育或保母
- 衣物與日常用品
- 寶寶設備與耗材
- 保險與其他照顧成本
同時,原本的房租、房貸、交通、保險、水電、生活費也沒有消失。
所以真正需要做的,不一定只是「開始省錢」,而是把家庭預算重新整理一次。
有了寶寶後,為什麼原本的預算容易失衡?
在寶寶出生以前,很多家庭的支出模式其實相對固定。
但寶寶出生後,財務結構通常會同時出現兩種變化:
1. 固定支出增加
例如:
- 托育費
- 奶粉
- 尿布
- 保險
- 定期醫療或保健支出
這些費用不一定每一筆都很高,但通常會持續發生。
2. 臨時支出變多
例如:
- 寶寶突然生病
- 臨時購買用品
- 更換奶瓶、奶嘴
- 季節衣物
- 嬰兒設備
- 家庭交通或照顧需求
因此很多家庭真正感受到壓力的,不是某一筆特別大的費用,而是:
「每個月都有很多看起來不大的支出,一直慢慢累積。」
這也是為什麼有了寶寶後,很值得重新做一次家庭預算分配。
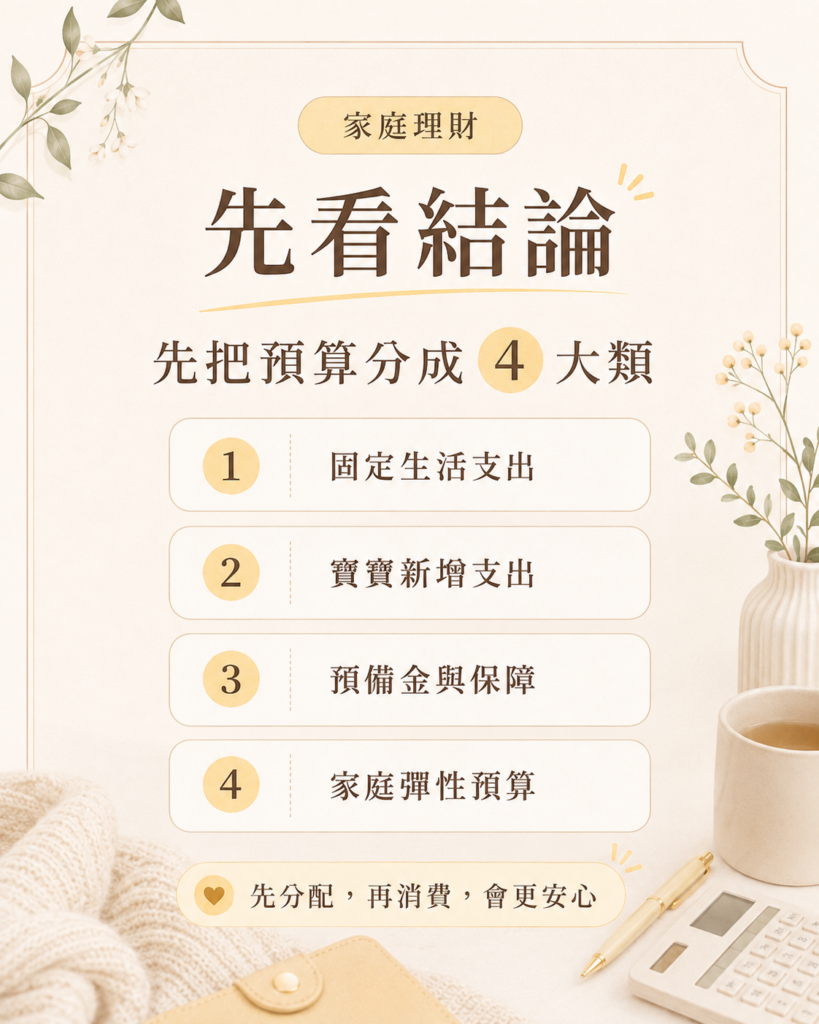
先看結論:家庭預算可以先分成4大類
如果不知道該怎麼開始,可以先把每月收入分成以下4個方向:
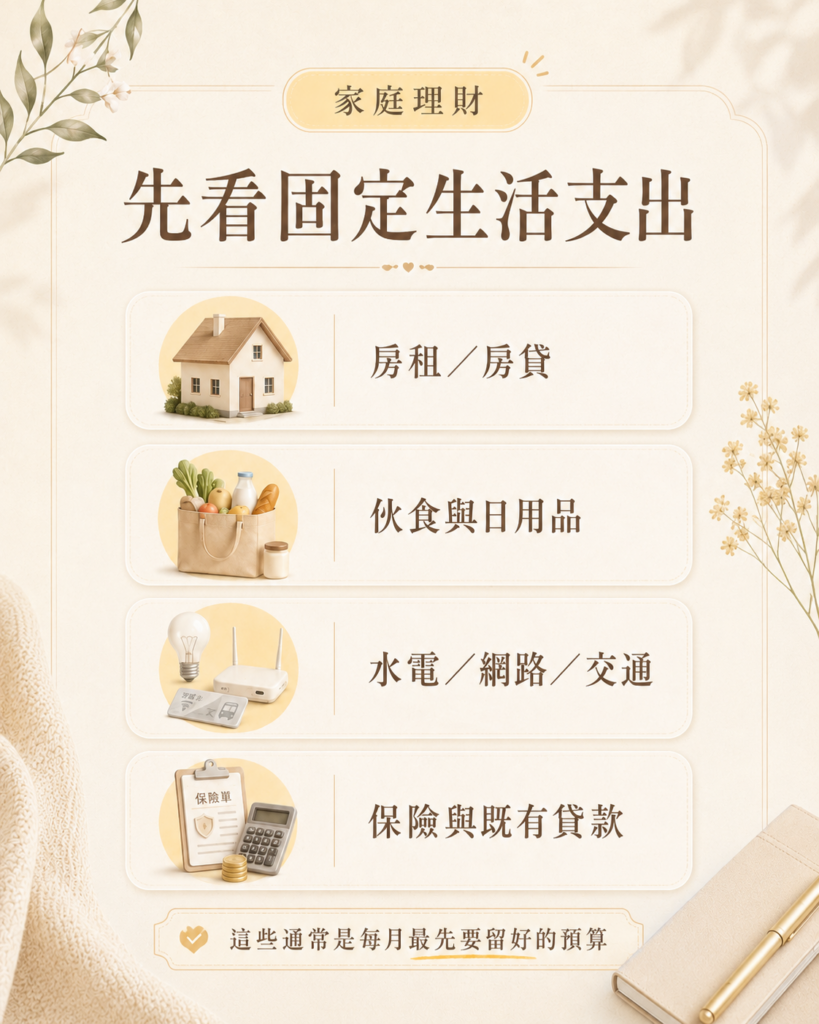
1. 固定生活支出
這是每個月最優先需要保留的費用。
例如:
- 房租/房貸
- 水電瓦斯
- 網路與電話
- 交通
- 飲食
- 保險
- 既有貸款
這類支出通常短期內很難完全取消,所以可以先確認家庭每個月最低需要多少錢才能維持正常生活。
2. 寶寶新增支出
接著再整理「寶寶出生後,多了哪些固定花費」。
常見包括:
- 奶粉/副食品
- 尿布與濕紙巾
- 醫療與保健
- 托育或照顧費用
- 衣物
- 洗沐用品
- 日常耗材
這裡最重要的不是算得非常精準,而是先看出:
哪些支出是每個月都會重複發生的。
因為這些才是最容易慢慢吃掉家庭現金流的地方。
3. 預備金與保障
有了寶寶之後,家庭面對突發狀況的承受力通常會變得更重要。
所以預算中最好保留一部分作為:
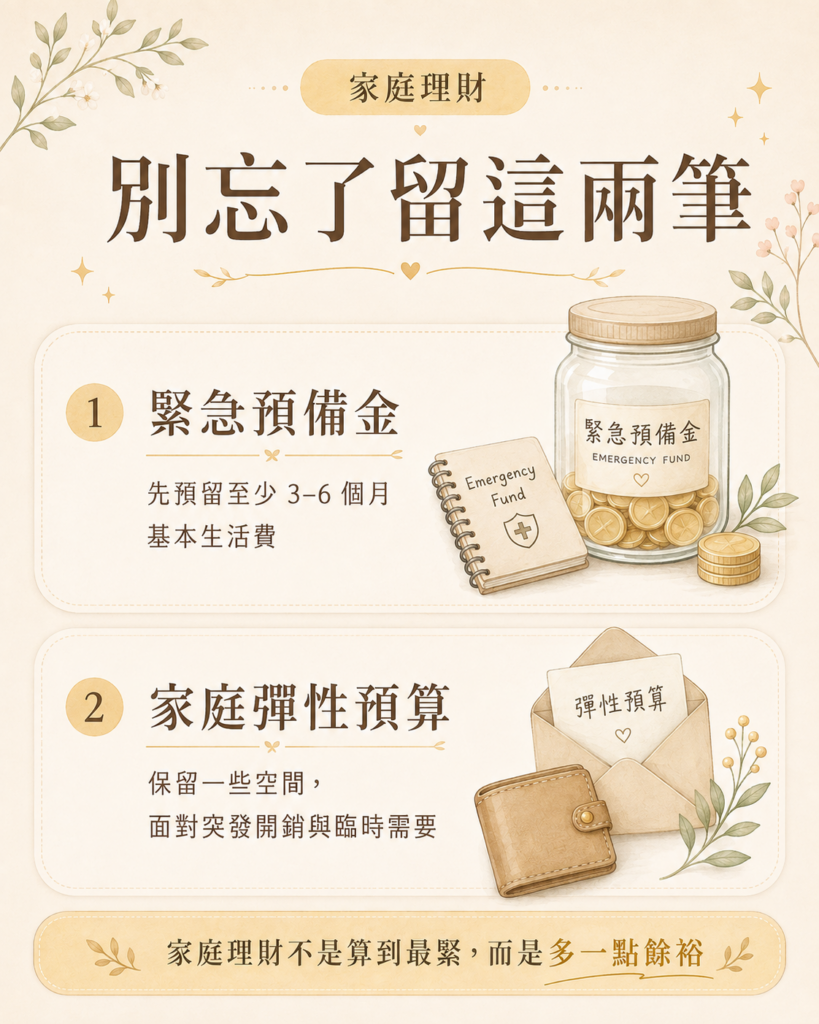
- 緊急預備金
- 臨時醫療
- 家庭突發支出
- 保險與必要保障
緊急預備金要準備多少?
常見做法是,依照家庭狀況逐步準備約:
3~6個月的基本生活支出。
但這不是一次就一定要存到的標準。
如果目前家庭現金流比較緊,可以先從:
1個月 → 2個月 → 3個月
慢慢累積。
比起因為目標太高而完全沒有開始,先建立一小筆可立即使用的預備金會更實際。
4. 家庭彈性預算
這一類很多家庭最容易忽略。
所謂彈性預算,就是:
不事先指定用途,但保留給臨時需要的錢。
例如:
- 寶寶突然需要用品
- 臨時看醫生
- 家庭聚餐
- 親子活動
- 交通費增加
- 家中設備故障
- 臨時人情支出
如果每一塊錢都已經安排得剛剛好,一遇到臨時支出,家庭就很容易開始動用信用卡或預備金。
所以預算裡留一點「沒有被安排掉的錢」,其實很重要。
第一步:先把「一定要付的錢」整理出來
家庭預算最簡單的做法,不是先問:
「我要省多少?」
而是先問:
「每個月有哪些錢一定會出去?」
可以先列出:
固定必要支出
- 房租/房貸
- 水電
- 電信網路
- 保險
- 貸款
- 基本交通
- 基本飲食
這些支出加起來,就是家庭每個月的「基本運作成本」。
知道這個數字之後,才比較容易看出剩下的收入有多少空間可以分配。
第二步:重新整理寶寶的每月支出
寶寶支出可以再分成兩類。
固定型支出
例如:
- 托育
- 奶粉
- 尿布
- 保險
通常每月都會出現。
浮動型支出
例如:
- 衣物
- 玩具
- 醫療
- 臨時用品
- 嬰兒設備
這些支出不一定每個月一樣。
把這兩類拆開之後,會比只看「寶寶一個月花多少」更容易管理。
第三步:不要只看單月,要看「持續性」
很多家庭在寶寶剛出生時,最容易低估的就是:
小額但持續的支出。
例如一包尿布、一罐奶粉、一盒濕紙巾,看起來好像都不是大筆金額。
但如果每個月都固定出現,一年累積下來就會變成一筆不小的家庭成本。
所以預算規劃時,可以多問一句:
「這筆費用是一年一次,還是每個月都會發生?」
持續性支出,通常比單次消費更值得優先納入家庭預算。
第四步:先保留,再消費
很多家庭的理財方式是:
收入進來 → 先花 → 剩下的再存
但有寶寶之後,比較穩定的做法可以反過來:
收入進來 → 先留下必要預算 → 剩下的再安排消費
例如先保留:
- 固定生活費
- 寶寶固定支出
- 預備金
- 儲蓄或必要保障
剩下的才是這個月比較適合自由使用的金額。
這樣可以減少月底才發現:
「怎麼又沒剩多少錢?」
的情況。
家庭理財,不代表所有東西都要省
家庭預算有一個很常見的誤區:
開始記帳之後,就覺得每一筆非必要支出都不能花。
但其實長期來看,太過緊繃的預算反而很難維持。
家庭還是需要:
- 偶爾外食
- 休閒娛樂
- 親子活動
- 小旅行
- 自己喜歡的東西
因此家庭理財真正的目的不是:
「花得越少越好。」
而是:
「知道哪些錢可以安心花。」
當固定支出、寶寶需求與預備金都已經先安排好,剩下的錢拿來享受生活,反而比較不容易有罪惡感。
緊急預備金,為什麼新手家庭特別重要?
有孩子之後,家庭對現金流的需求通常會增加。
因為很多突發支出很難事先預測,例如:
- 臨時醫療
- 家庭收入短期下降
- 工作變動
- 托育安排改變
- 家中設備維修
- 寶寶臨時用品需求
這也是為什麼家庭理財中,緊急預備金通常很重要。
理想上,可以逐步建立約3~6個月的基本生活支出。
但更重要的是:
這筆錢必須是需要時真的拿得到的。
所以緊急預備金的核心目的通常不是追求高報酬,而是保留家庭的應變能力。
家庭彈性預算,是很多人忽略的一筆錢
預備金是為了「比較大的突發狀況」。
而彈性預算則可以處理:
生活中很常出現、但不一定預測得到的小支出。
例如:
這個月突然多買幾包尿布、寶寶需要換新奶嘴、臨時聚餐,或家裡多了一筆交通費。
如果完全沒有彈性預算,這些小支出會很容易讓整個月的預算失控。
所以可以刻意留一小部分:
不要先分配用途。
這一筆錢,其實是在替家庭保留選擇權。
可以和另一半一起做一次「家庭財務會議」
有了寶寶之後,家庭支出通常不再只是某一個人的事情。
如果可以,建議夫妻或伴侶一起整理一次:
每月固定收入
兩人的薪資、固定收入或其他穩定現金流。
固定支出
房屋、飲食、交通、保險、貸款等。
寶寶支出
奶粉、尿布、托育、用品、醫療等。
家庭目前的預備金
如果收入暫時減少,現有資金可以支撐多久?
接下來可能出現的大筆支出
例如:
- 托育
- 搬家
- 買車
- 教育
- 保險調整
- 家庭旅遊
把事情攤開來看,通常比兩個人各自猜「家裡應該還夠吧」更安心。
一個簡單的家庭預算範例
假設家庭每月可使用收入是 80,000元。
這不是標準答案,只是示意,可以依自己家庭狀況調整:
| 預算分類 | 示例 |
|---|---|
| 固定生活支出 | 40,000 |
| 寶寶支出 | 12,000 |
| 儲蓄/預備金 | 10,000 |
| 家庭彈性與休閒 | 8,000 |
| 其他/長期目標 | 10,000 |
真正重要的不是每個比例一定要一樣,而是:
每一筆錢都有自己的位置。
如果某一個月寶寶醫療支出增加,也可以從彈性預算或預備金調整。
這才是預算真正的功能。
如果收入暫時不夠,先調整哪裡?
如果整理完之後發現:
每個月收入真的比支出少,
可以依序檢查:
1. 非必要固定支出
例如很少使用的訂閱、會員、娛樂服務。
2. 可調整的生活費
外食、購物、休閒。
3. 寶寶用品是否重複購買
有些育兒用品使用時間其實很短,不一定每樣都需要一次買齊。
4. 高額或重複的財務支出
例如貸款、保障、其他長期支出是否還符合目前家庭需求。
但像保險、貸款或投資等比較複雜的項目,如果要大幅調整,建議先完整評估,不要只為了降低單月支出就直接取消或更動。
有了寶寶後,理財的核心其實是「餘裕」
很多人會把家庭理財理解成:
我要怎麼把錢算到最精準?
但對一個有孩子的家庭來說,更重要的可能是:
如果生活突然發生變化,我們還有多少空間可以調整?
家庭預算不是拿來限制生活。
它真正的作用,是讓你知道:
- 哪些錢一定要留
- 哪些支出可以調整
- 突發狀況可以用哪筆錢
- 哪些消費可以放心做
當這些事情都比較清楚,家庭面對改變時,就會少很多焦慮。
給新手家庭的小提醒 🤍
寶寶出生後,花費變多是一件非常正常的事情。
不需要因為某個月突然花比較多,就立刻覺得自己「不會理財」。
更值得做的是:
先看清楚家庭的錢都去了哪裡。
再一步一步調整。
家庭理財不是把生活算得越緊越好,而是讓一家人在照顧寶寶、生活與未來之間,還保留一些喘息與選擇的空間。
心願小屋|陪你把家庭生活規劃得更安心 🏡
從迎接寶寶開始,一個家庭需要準備的,不只是奶瓶、尿布和嬰兒床。
家庭支出、生活安排與未來規劃,也會一起跟著改變。
心願小屋會持續整理 育兒、居家、孕期與家庭理財實用內容,陪新手家庭把複雜的事情慢慢整理清楚。
如果你對家庭預算、家庭財務安排有疑問,或想進一步了解家庭財務規劃,也可以透過心願小屋官方 LINE 與我們聯繫,或關注我們的媽媽教室相關資訊。
本文為一般家庭理財與預算管理資訊,不構成個別投資、保險或財務建議。實際規劃仍應依家庭收入、負債、資產與需求進行評估。