中秋連假快到了,除了期待團圓、烤肉、吃月餅之外,很多家庭也會發現一件很現實的事:
節日還沒正式開始,支出就已經慢慢增加了。 🌕💸
返鄉交通、聚餐烤肉、送禮、親子活動、伴手禮、臨時採買……每一筆單看好像都不算很多,但全部加在一起,很容易就超出原本預期。
尤其有了孩子之後,家庭平常就已經有固定生活支出,如果節日再出現一波額外花費,月底常常才發現:
「怎麼這個月花得特別快?」
其實中秋節不需要過得很節省,也不需要為了控制預算犧牲所有儀式感。
真正重要的是:
先決定這次中秋願意花多少,再安排錢要花在哪裡。
當預算有方向,花錢反而會更安心。
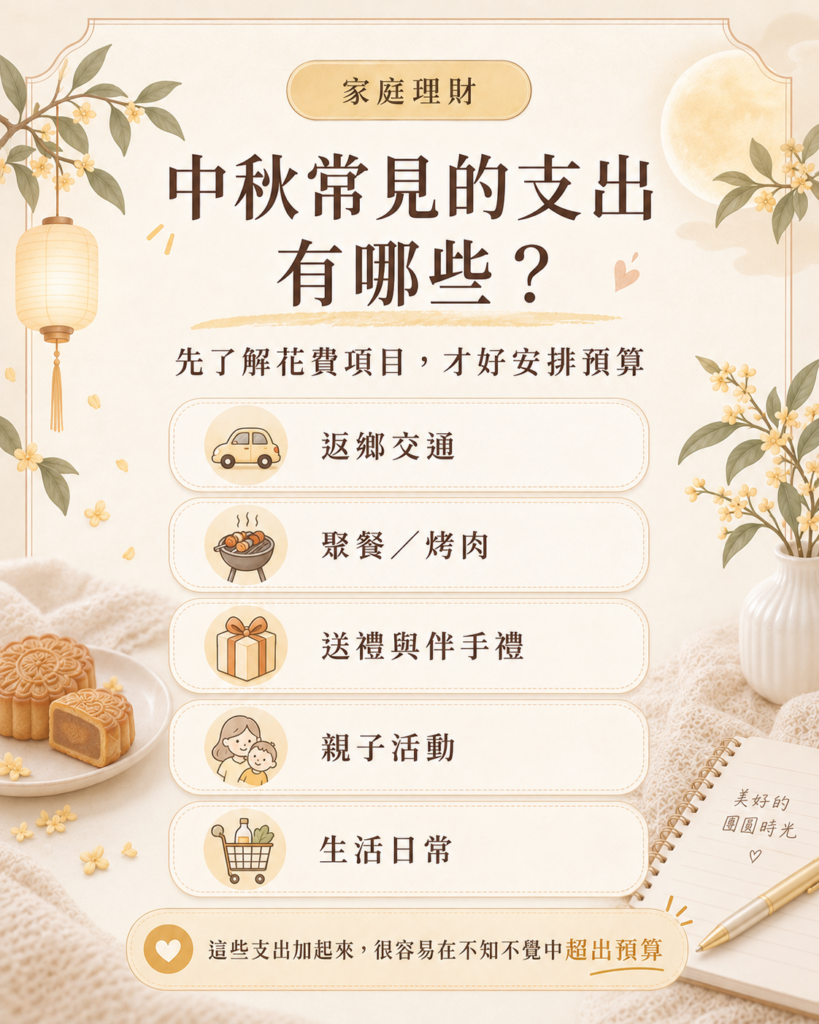
中秋最容易花錢的地方有哪些?
很多家庭會超支,不一定是因為買了某一樣很貴的東西,而是因為節日前後同時出現很多「額外的小支出」。
像是返鄉油錢、高鐵或火車票、停車費;烤肉食材、飲料、外食;送長輩的禮盒、親友伴手禮;帶孩子出遊的門票、餐費,甚至回家途中臨時補買的用品。
每一項都很合理。
問題通常出在:
沒有把它們當成同一個「中秋預算」來看。
所以第一步不是急著砍掉哪一項,而是先把這幾天可能發生的支出全部列出來。
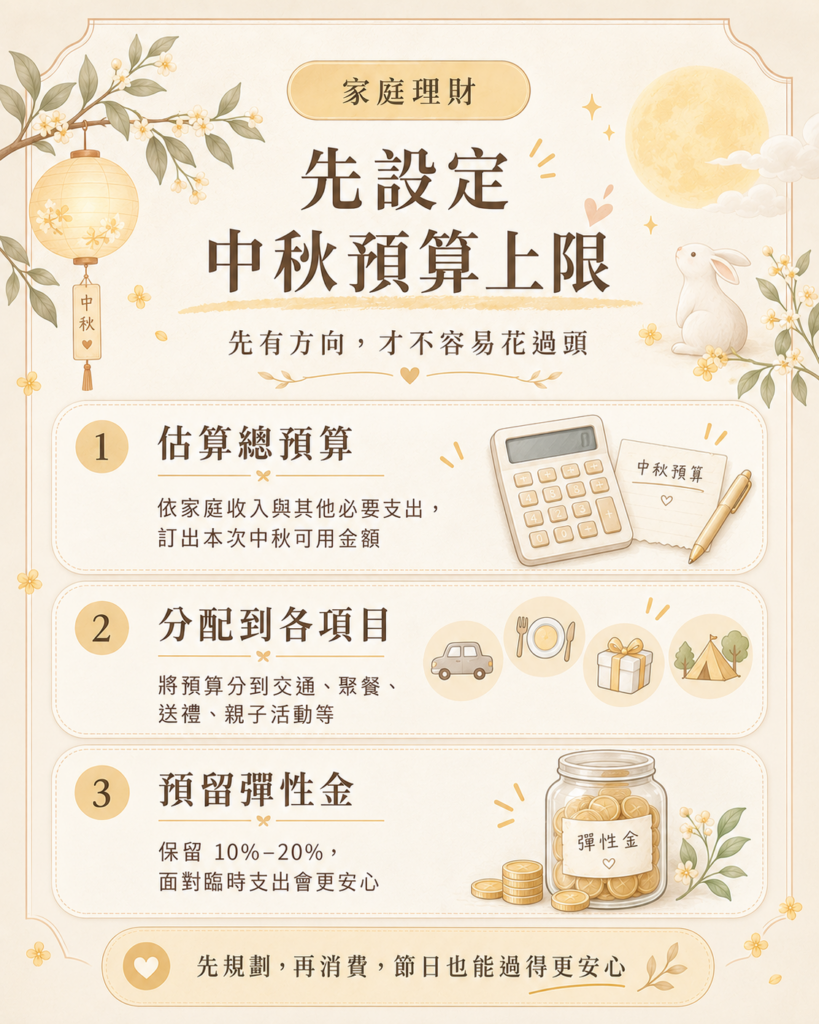
第一步:先設定「這次中秋最多花多少」
家庭節慶預算最簡單的方法,不是先看每一項要花多少,而是先設定一個總上限。
例如這次中秋連假,你們家評估後覺得:
總額最多抓 NT$8,000。
接下來再把這 8,000 元分到不同用途。
假設一家三口,可以像這樣安排:
| 項目 | 預算示例 |
|---|---|
| 返鄉交通 | NT$1,500 |
| 聚餐/烤肉 | NT$2,000 |
| 送禮 | NT$2,000 |
| 親子活動 | NT$1,000 |
| 臨時採買 | NT$500 |
| 預留彈性 | NT$1,000 |
| 合計 | NT$8,000 |
這裡的數字不是標準答案,而是讓家庭知道:
每個項目大概可以花到哪裡。
當心裡有一條線,消費時就比較不容易一直加碼。
第二步:固定支出先留好,節日預算另外抓
中秋節再重要,也不要影響到原本家庭一定要支付的生活費。
例如:
房租、房貸、水電、保險、托育、奶粉、尿布、貸款與固定儲蓄等,這些還是應該優先保留。
比較好的順序是:
固定生活支出 → 儲蓄與必要準備 → 中秋節慶預算。
不要反過來先把節日過得很豐盛,到了月底才發現原本該留下來的錢不夠。
第三步:預算不要抓到剛剛好
節慶花費最常出現的問題,就是:
原本預估得很漂亮,但臨時狀況永遠比想像多。
例如:
原本只打算回家吃飯,結果臨時又約了一場聚餐;孩子途中需要補用品;回家前又買一盒伴手禮。
所以如果預估中秋大約會花 NT$6,000,可以考慮把總預算抓在 NT$7,000 左右。
也就是保留約 10%~20% 的彈性空間。
這不是鼓勵把剩下的錢全部花掉,而是讓家庭面對臨時狀況時,不需要一直挪用其他生活費。
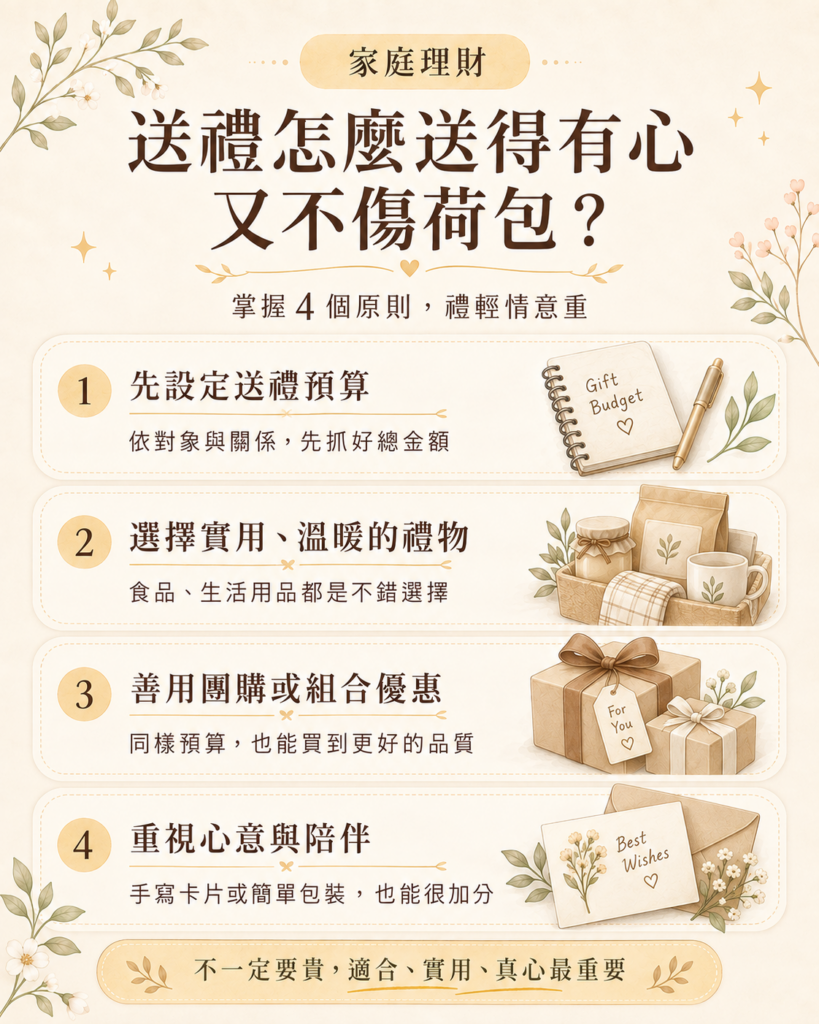
中秋送禮怎麼送,才不會越送越有壓力?
送禮是中秋很容易超支的地方。
尤其當送禮對象開始增加,很容易出現:
長輩一份、雙方父母各一份、親戚一份、朋友一份、客戶又一份。
如果每一份都追求高價,總金額很快就會被拉高。
所以送禮前可以先想兩件事:
送誰?以及這段關係需要表達到什麼程度?
有時候,一盒實用的食品、一份對方真的會使用的生活用品,甚至一張手寫小卡,都比價格昂貴卻用不到的禮盒更有心意。
送禮的核心不是:
「我花了多少錢。」
而是:
「我有沒有想到你。」
不一定每個人都要送一樣的禮
如果送禮對象很多,也不需要所有人都買同樣價位。
可以依關係做簡單區分。
例如長輩、重要親友可以準備比較完整的禮盒;一般親友則選擇小份伴手禮。
這樣不但更符合實際關係,也比較不會因為「大家都要一樣」而把總預算拉得太高。
聚餐烤肉最容易超支的地方:買太多
中秋烤肉很容易出現一種情況:
怕不夠吃,所以每樣都多買一點。
香腸多一包、肉多兩盒、飲料多一箱、零食再加一些。
最後不是吃不完,就是冰箱塞滿好幾天。
所以採買前最好先確認:
參加人數、每個人會準備什麼、家裡已經有什麼。
如果是多人聚會,也可以採用「分工帶食材」的方式。
有人帶肉、有人帶蔬菜、有人準備飲料、有人負責水果。
這樣通常比全部由一個家庭買單更輕鬆,也比較不容易重複採買。
採買前先列清單,真的能少花不少錢
節日前去賣場,最容易發生的就是「看到什麼都覺得好像需要」。
原本只是要買肉和飲料,最後購物車可能多出:
零食、甜點、裝飾品、酒水、烤肉器具、第二盒月餅。
所以出門前先把必要物品列清楚。
買完清單上的東西之後,再決定剩下的東西是不是真的需要。
這個小動作,對控制衝動消費很有效。
親子活動也可以先抓一個額度
中秋連假帶孩子出去走走,本來就是很好的家庭時光。
但門票、交通、餐費、停車與臨時採買加起來,有時候一天的花費就比預期高很多。
所以安排親子活動時,不只看:
「這個景點好不好玩?」
也可以一起看:
「這一天大概要花多少?」
例如一個活動如果本身門票比較高,當天就可以搭配比較簡單的餐食;如果住宿與交通已經花得比較多,就不一定還需要再安排大量付費行程。
家庭理財不是叫大家不要出去玩,而是把錢花在真正想留下的體驗上。
「需要」和「想要」分開看
節日期間常常會因為氣氛而出現很多「好像應該買」的東西。
例如:
家裡其實已經有烤肉架,但看到新的又覺得方便;月餅已經有人送了,還是想再買一盒;孩子已經有玩具,看到中秋限定款又想買。
這時候可以很簡單地問自己:
這是「現在需要」,還是「現在看到很想要」?
想要不是不可以。
只要知道它是想要,再看預算還有沒有空間,就比較不會在不知不覺中超支。
節後也別急著把帳單忘掉
很多人做預算只做到節日前。
其實節後回顧,才是下一次越來越好用的關鍵。
中秋過完之後,可以簡單看一下:
原本預估多少、實際花了多少、哪一項最容易超支、哪一項其實根本沒必要。
不需要做到非常複雜。
只要知道:
「我們家今年中秋大概花多少。」
明年就已經比今年更容易抓預算。
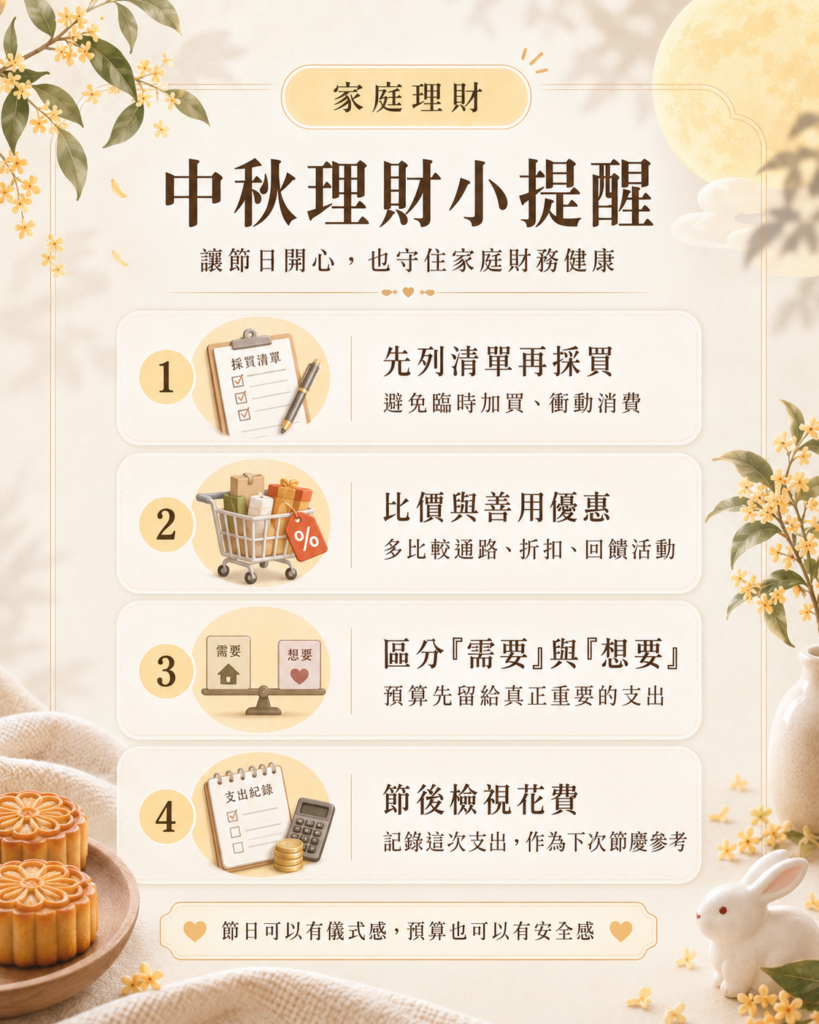
一個簡單的中秋家庭預算模板
如果想直接開始,可以先照這個方式填:
| 項目 | 預算 | 實際支出 |
|---|---|---|
| 返鄉/交通 | ______ | ______ |
| 聚餐/烤肉 | ______ | ______ |
| 送禮 | ______ | ______ |
| 親子活動 | ______ | ______ |
| 臨時採買 | ______ | ______ |
| 其他 | ______ | ______ |
| 總計 | ______ | ______ |
最後再另外留一筆:
彈性預算:總預算約 10%~20%。
這樣其實就已經是一個很實用的節慶理財架構。
家庭理財不是把生活算得很緊
很多人聽到「家庭理財」會想到:
記帳、節省、不能買東西。
但理財真正的目的,不是讓每一塊錢都不能亂動。
而是當家庭遇到:
節日、旅行、孩子成長、醫療、工作變化,
還可以有選擇。
所以中秋預算並不是限制大家過節,而是在告訴自己:
這些錢,我們已經安排好可以放心花。
當聚餐時不用一直擔心花太多,送禮時也不用因為面子硬撐,其實反而能更享受節日。
送禮有心意,團圓也不用有壓力 🌕
中秋節真正留下來的,通常不是今年買了多貴的月餅,也不是烤肉桌上有多少食材。
而是:
一家人坐在一起吃飯、聊天、孩子在旁邊跑來跑去,大家有一段可以好好相處的時間。
所以不用把節日變成一場消費比賽。
先抓預算、再安排消費;送適合的禮、過舒服的節。
既可以保留儀式感,也能讓家庭財務維持在安心的狀態。
如果你也對 家庭理財、家庭預算規劃 有疑問或想進一步了解,也歡迎透過心願小屋官方 LINE 與我們聊聊。💬
讓節日有儀式感,也讓預算有安全感。
本文為一般家庭財務與預算觀念分享,不構成個別投資、保險、稅務或財務建議;實際規劃仍應依各家庭收入、負債、固定支出與生活需求調整。