有了寶寶之後,很多爸媽開始重新檢視家庭生活。
除了奶粉、尿布、醫療、托育與日常支出,另一個很常出現的問題就是:
「寶寶出生了,是不是要趕快把小孩的保險買齊?」
想替孩子多準備一點保障,是很自然的心情。
不過,家庭保障真正要處理的,其實不只是「小孩要買多少」,而是要回到整個家庭來看:
誰負責照顧孩子?誰提供主要收入?如果其中一個人突然無法工作或照顧家庭,現在的生活還能不能維持?
因此,比起一開始就急著把所有保障一次買滿,更重要的是先把家庭目前的風險與預算整理清楚。
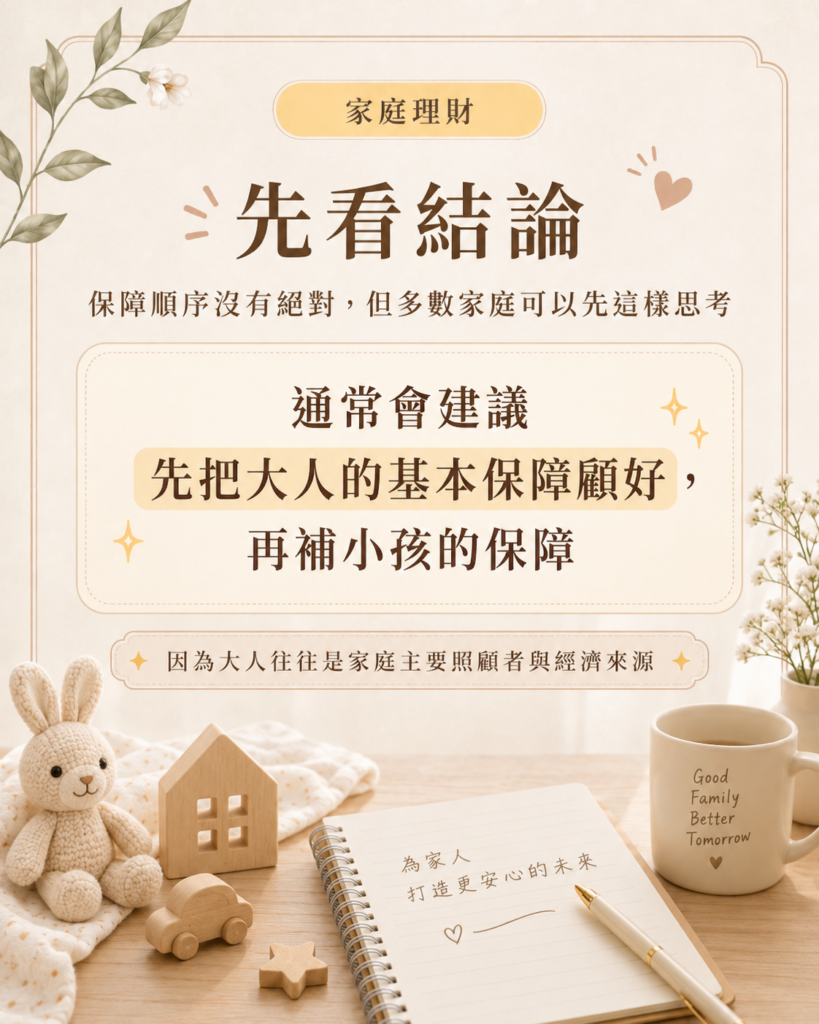
先看結論:保障順序沒有唯一答案
每個家庭的收入、工作型態、既有保單、存款與家庭責任都不同,所以保險規劃並沒有一套所有家庭都適用的固定順序。
不過對許多新手家庭來說,可以先從一個方向思考:
先確認家庭主要照顧者與主要收入來源的基本保障,再逐步補足孩子需要的保障。
原因不是「大人的保險比小孩重要」,而是主要照顧者或經濟來源一旦發生狀況,影響的往往會擴大到整個家庭。
例如生病、受傷或暫時無法工作時,除了醫療費用之外,還可能同時出現收入減少、額外照顧費、托育安排或生活支出的壓力。
因此家庭保障的核心,其實是在處理:
發生意外時,這個家庭還有沒有能力繼續正常生活。
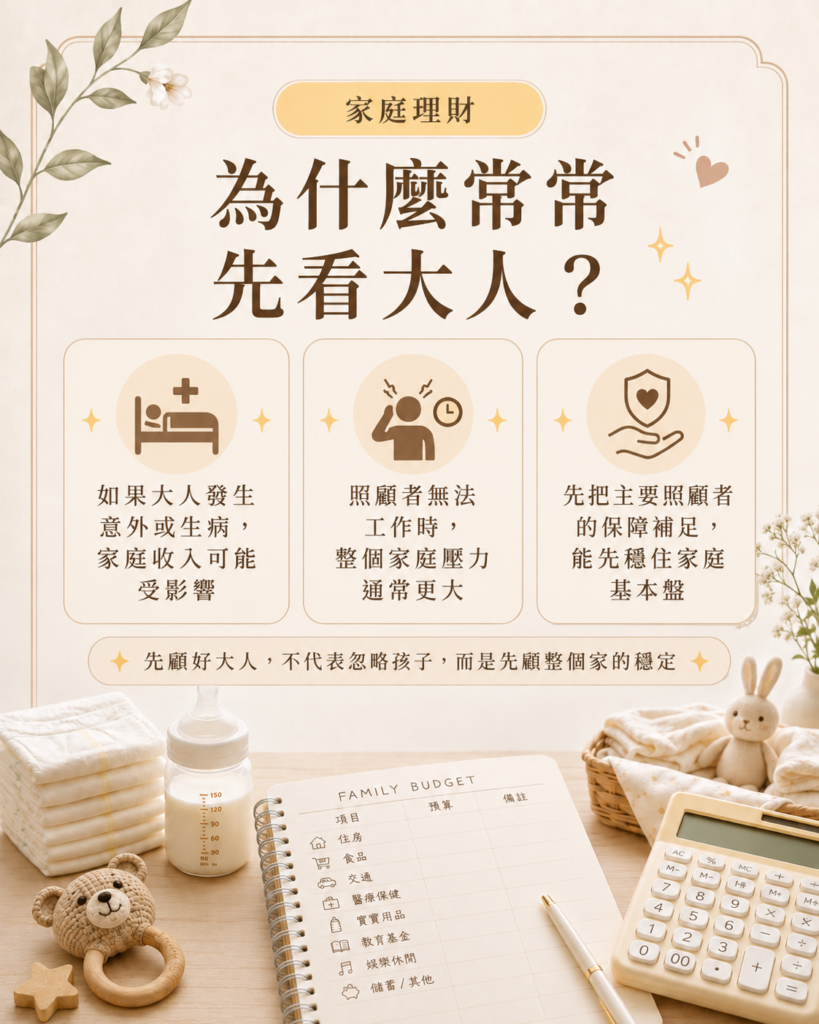
為什麼很多家庭會先檢視大人的保障?
寶寶出生後,爸媽很容易把注意力全部放在孩子身上。
但從家庭風險的角度來看,大人通常同時扮演著兩個非常重要的角色:
一個是經濟來源,另一個是照顧者。
如果主要收入來源暫時無法工作,家庭收入可能受到影響;如果主要照顧者無法繼續照顧孩子,也可能需要額外安排托育、家人協助或其他照顧資源。
所以在規劃家庭保障時,通常值得先確認:
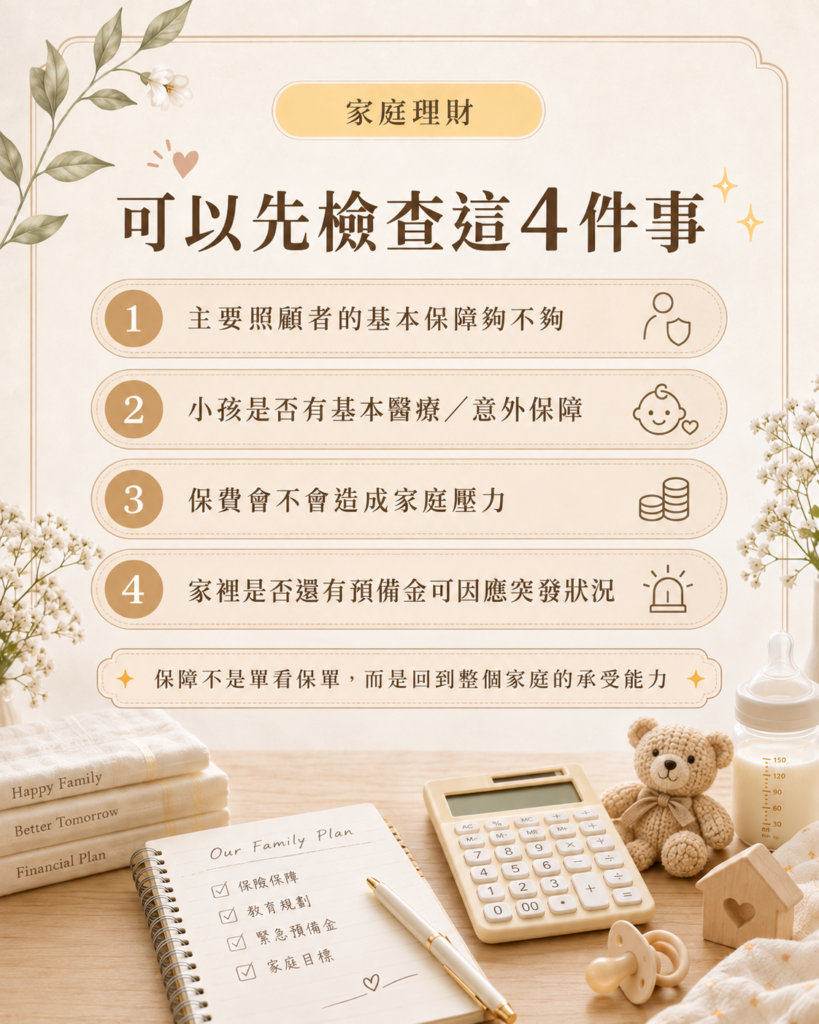
- 主要照顧者與主要收入來源目前有沒有基本醫療、意外與其他必要保障
- 寶寶是否已經有符合家庭需求的基本醫療與意外保障
- 整體保費會不會壓縮日常生活、儲蓄或緊急預備金
- 家中是否還保留足夠的現金,可以面對臨時支出
這四件事放在一起看,比單純問「大人先買還是小孩先買」更有意義。
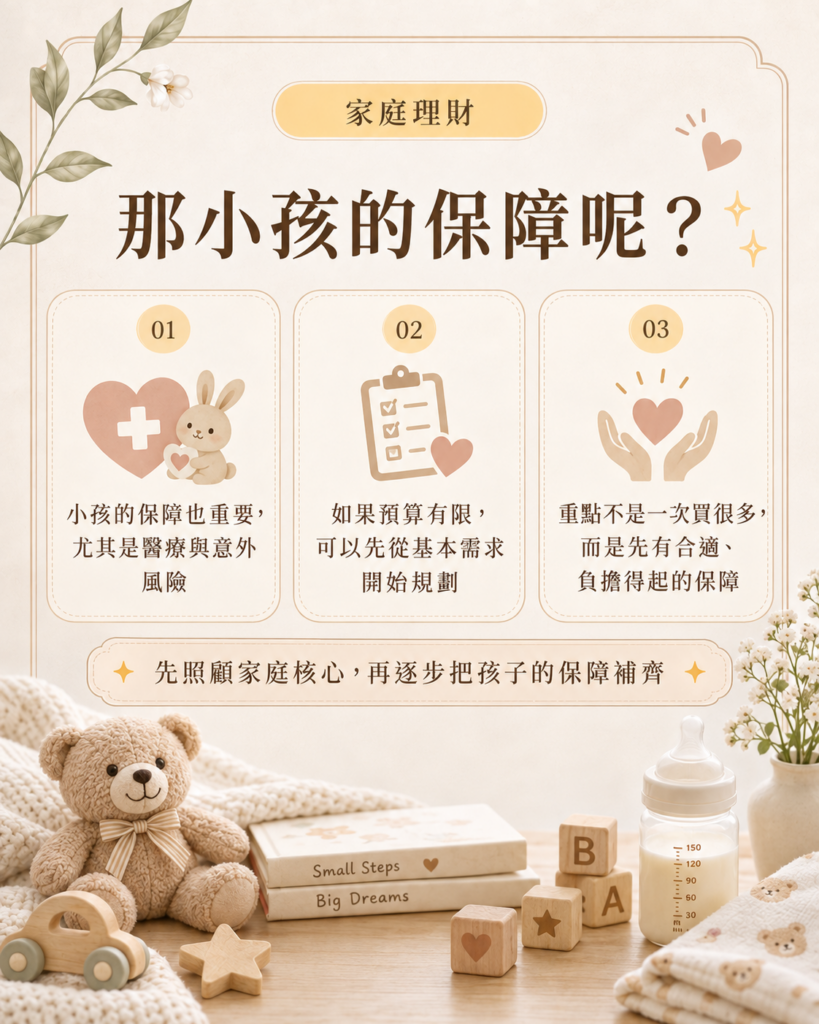
那小孩的保障不重要嗎?
當然重要。
寶寶與幼兒仍可能面臨醫療、住院或意外風險,因此基本保障仍然值得納入家庭規劃。
只是孩子的保障不一定等於:
「買得越多越完整。」
真正要看的,是家庭目前最需要處理哪些風險,以及這些保障是不是在可長期負擔的範圍內。
尤其寶寶出生之後,本來就會增加許多固定支出。
如果因為保險一次配置過高,反而讓家庭每個月現金流變得很緊,甚至沒有餘裕建立緊急預備金,整體財務風險反而可能提高。
所以比起追求「一次到位」,更適合的方式往往是:
先把基本需求補好,再隨著家庭收入、孩子成長與生活狀況逐步調整。
保費不是越高越安心,重點是家庭負擔得起
家庭理財裡有一個很重要的概念:
保障是為了降低風險,不應該反過來變成新的財務壓力。
如果每個月保費繳得很高,但家裡完全沒有緊急預備金,一遇到臨時醫療、車輛維修、工作變動或其他突發支出,就可能開始需要刷卡、借款或動用原本不想碰的資金。
這時候即使保單很多,家庭的財務韌性仍然可能不足。
因此在安排保障之前,可以先把家庭收入、固定支出、既有保費、負債與緊急預備金一起整理。
當這些資訊放在同一張家庭預算表上,通常會比單看某一張保單更容易找到方向。
別忘了「預備金」也是家庭保障的一部分
很多家庭一想到保障,第一個想到的是保險。
但其實真正完整的家庭風險管理,通常不只有保單。
現金預備金也是非常重要的一層保障。
例如突然需要自費醫療、臨時托育、修繕、交通或工作收入中斷時,有一筆可以立即動用的資金,往往能讓家庭多很多選擇。
因此家庭保障可以把它理解成兩個層次:
保險負責處理某些較大的風險,而預備金則負責處理生活中那些突如其來、需要立刻用到現金的狀況。
兩者一起準備,通常會比單純把所有預算都放進保費裡更有彈性。
給新手爸媽的小提醒
有了寶寶後,我們都會想把最好的先留給孩子。
但家庭保障真正要保護的,是整個家庭能不能繼續好好生活。
所以不用急著和別人比較:
「別人家幫寶寶買多少?」
「是不是出生就要全部規劃好?」
「我現在買得不夠是不是很危險?」
每個家庭的收入、工作、負擔與既有保障都不一樣。
比起一次追求做到最多,更重要的是先把家庭最核心的風險處理好,再依照能力慢慢補齊。
好的家庭理財,不是把每一件事情都做到最滿,而是在遇到變化時,仍然替家人保留選擇與緩衝的空間。
如果你正在重新整理家庭預算、家庭保障,或不知道該從哪裡開始,也可以加入 心願小屋官方 LINE|@kids_wish99 與我們聊聊。
我們可以先陪你把家庭目前的收支與需求整理清楚,再慢慢找到適合自己家庭的節奏。🌿
本文為一般家庭理財與保障觀念整理,不構成個別保險商品推薦或投保建議;實際保障內容仍應依家庭需求、財務狀況及保單條款進一步評估。